Финансовая грамотность начинается с бюджета

У каждого человека и у каждой семьи есть доходы и расходы. Бюджет — это план этих денег на месяц, квартал или год. Его ведут, чтобы качество жизни держалось на нужном уровне.

Семья, копилка и планирование

Зачем это нужно

Финансовая грамотность — не привилегия, а необходимость.

Её закладывают с раннего возраста по трём причинам. Ответственность — умение контролировать доходы и расходы делает человека устойчивым. Безопасность — тот, кто видит свои денежные потоки, реже попадает в зависимость. Свобода — только финансово самостоятельный человек выбирает работу и место жизни по своему желанию, а не от безысходности.
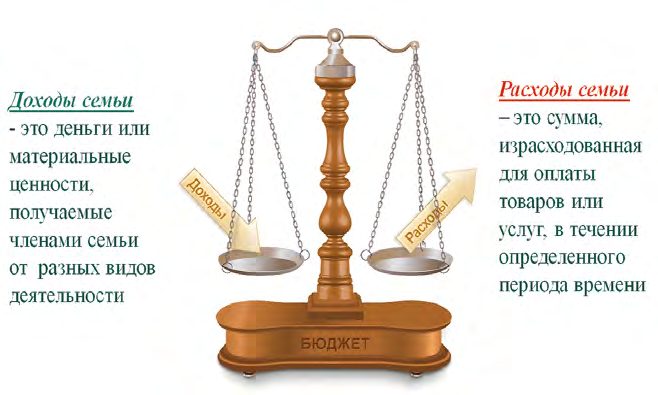
Доходы и расходы на весах бюджета

Бюджет

Три состояния семейных денег

Профицит и дефицит бюджета

Бюджет — план денежных доходов и расходов человека, семьи, организации или государства на определённый срок. Личный бюджет относится к одному человеку, семейный — к семье.

Нормальное состояние — сбалансированное: доходы покрывают расходы. Профицит — доходы больше расходов, к этому стоит стремиться. Дефицит — расходы больше доходов: нужны накопления или дополнительные источники денег.

Доходы

Откуда в семью приходят деньги

Виды доходов семьи

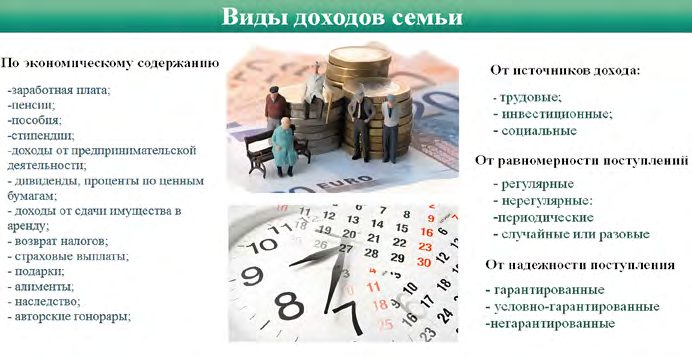
Денежные доходы семьи — средства, полученные за период от труда, предпринимательства и выплат социального характера.

  • заработная плата;
  • доходы от аренды, подсобного участка, продажи дикоросов;
  • алименты, пенсия, стипендия, пособие;
  • проценты по вкладам, ценные бумаги, валюта;
  • возврат налогов, страховые выплаты, подарки, наследство.

По содержанию доходы бывают трудовыми, инвестиционными и социальными. По надёжности — гарантированными, условно-гарантированными и негарантированными. По ритму — регулярными, периодическими и разовыми.

Расходы

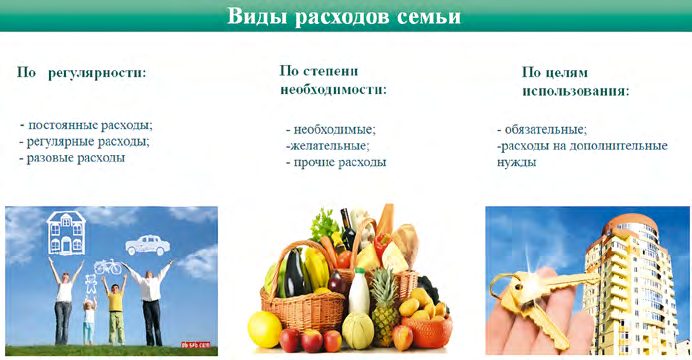
Денежные расходы семьи — траты на материальные и духовные ценности, нужные для жизни.

По важности они делятся на обязательные (питание, коммунальные платежи, транспорт, налоги, кредиты, аренда, одежда, нужные лекарства), желательные (развлечения, хобби, фитнес) и имиджевые (новый смартфон, брендовая одежда, рестораны, путешествия).

По времени — ежемесячные, ежегодные, переменные и сезонные. По величине — мелкие, средние и крупные.

Виды расходов семьи

Виды семейного бюджета

Семья выбирает тот порядок, который ей ближе

Совместный

Доходы всех складываются. Из общей суммы платят и общие, и личные расходы каждого.

Раздельный

Каждый распоряжается своими деньгами. Мелкие и средние траты — сам, крупные — вместе.

Единоличный

Зарабатывает один взрослый — он и ведёт бюджет. Так бывает и в семье из одного человека.

Среди опрошенных семейных пар в России 64% ведут совместный бюджет на домашнее хозяйство (портал «Моя финансовая история» и АРФГ, 19 апреля 2023 года). Отношение родителей к бюджету влияет на финансовое поведение детей.

Планирование

Шесть шагов и три вопроса

Вопросы для плана семейного бюджета
  1. Выбрать вид бюджета: совместный, раздельный или смешанный.
  2. Определить источники и объём доходов на месяц, квартал или год.
  3. Распределить доходы по расходам — по важности и периодичности.
  4. Каждый день записывать полученные деньги и траты.
  5. Сверить план с фактом и понять, где он не сошёлся.
  6. Скорректировать бюджет на следующий период.

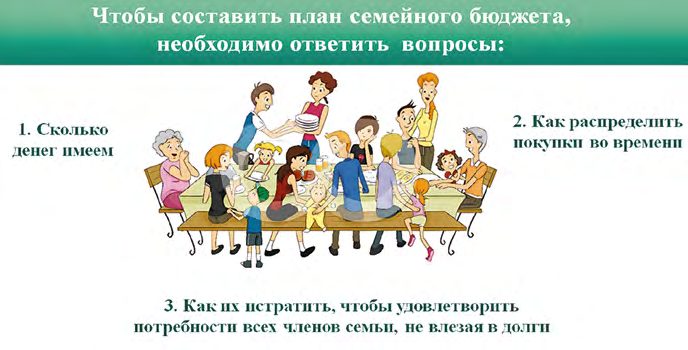
Перед планом отвечают на три вопроса: сколько денег есть, как разнести покупки во времени и как потратить так, чтобы закрыть нужды семьи и не залезть в долги.

Принципы управления семейным бюджетом
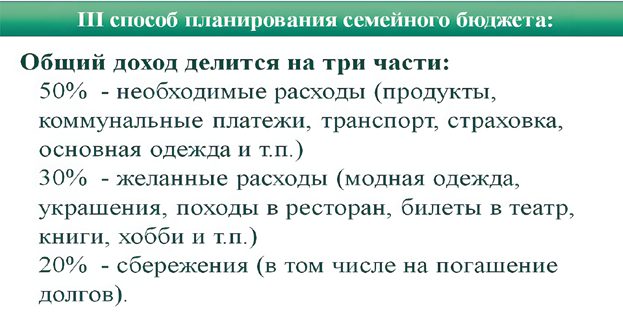
Правило 50-30-20

Один из способов планирования: общий доход делят на три части — 50% на необходимые расходы, 30% на желательные, 20% на сбережения, в том числе на погашение долгов.

Как управлять

Восемь правил из пособия

1

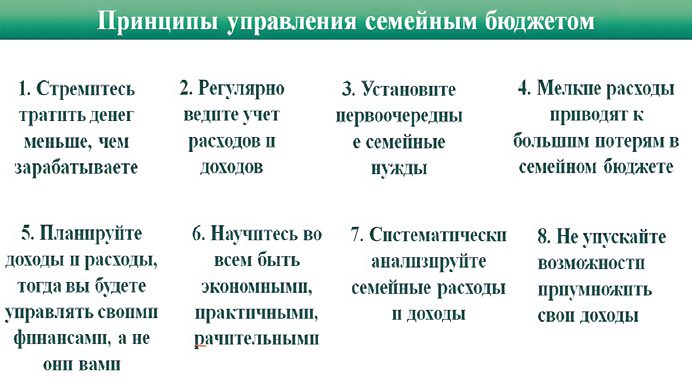
Тратить меньше, чем зарабатываете.

2

Регулярно вести учёт расходов и доходов.

3

Сначала закрывать первоочередные семейные нужды.

4

Помнить: мелкие траты складываются в большие потери.

5

Планировать доходы и расходы — тогда деньгами управляете вы.

6

Быть экономным, практичным и рачительным.

7

Систематически анализировать семейные доходы и расходы.

8

Не упускать возможность приумножить свой доход.

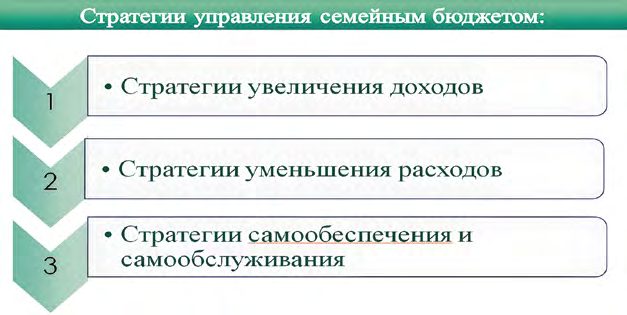
Стратегии

Увеличить доходы и снизить расходы

Как увеличить доходы

Доходы растут за счёт повышения зарплаты, дополнительной работы, смены места. Ещё один путь — вклады в разных банках, ценные бумаги, недвижимость в аренду и меры государственной поддержки семьям и малому бизнесу.

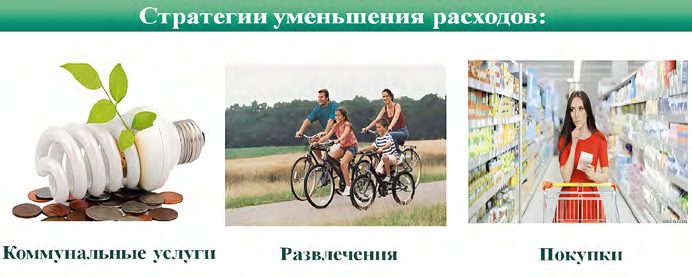
Как снизить расходы

Расходы снижают планированием и учётом. Помогают скидки, бонусы, сравнение цен, отказ от имиджевых покупок, своё хозяйство и бытовые навыки. Одно только планирование, по оценке финансистов, экономит до 20% средств — это первый шаг к благополучию семьи.

Материал и рисунки — из пособия «Методические рекомендации для вожатых детских оздоровительных лагерей и лагерей дневного пребывания детей при проведении мероприятий по финансовой грамотности и формированию финансовой культуры». Составители: С. Ц. Хобраков, О. Г. Батуева, Е. В. Бадмаева. ГАУ ДПО РБ «БРИОП», Улан-Удэ, 2024.